Domain gvzm.de kaufen?
Wir ziehen mit dem Projekt
gvzm.de um.
Sind Sie am Kauf der Domain
gvzm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gvzm.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
NOCH 0056669 H0 3D-Kartonplatte Industrie & GewerbeDie 3D-Kartonplatten werden auf starken Karton realistisch mattfarbig gedruckt und anschließend formgeprägt. Die Kartonplatten können ganz einfach zugeschnitten werden. Durch den hochwertigen Karton können die Platten problemlos gebogen und somit perfekt eingebaut werden.1,64 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
First Aid Only 100-teiliges Pflastersortiment »Industrie/Handel«, 21x4.2x13.5 cm100-teiliges Pflastersortiment »Industrie/Handel«, Höhe: 42 mm, Tiefe: 135 mm, Breite: 210 mm, Inhalt: 100-teiliges Pflastersortiment, gefüllt: Ja, Gesundheit/Wundversorgung/Pflaster9,76 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Schild mit Text Transport Versand hochkant A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
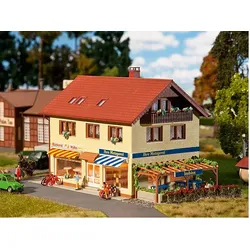
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
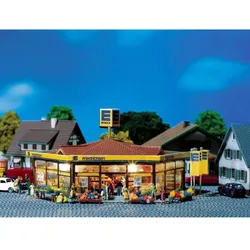
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm48,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 0056669 H0 3D-Kartonplatte Industrie & GewerbeDie 3D-Kartonplatten werden auf starken Karton realistisch mattfarbig gedruckt und anschließend formgeprägt. Die Kartonplatten können ganz einfach zugeschnitten werden. Durch den hochwertigen Karton können die Platten problemlos gebogen und somit perfekt eingebaut werden.1,64 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
First Aid Only 100-teiliges Pflastersortiment »Industrie/Handel«, 21x4.2x13.5 cm100-teiliges Pflastersortiment »Industrie/Handel«, Höhe: 42 mm, Tiefe: 135 mm, Breite: 210 mm, Inhalt: 100-teiliges Pflastersortiment, gefüllt: Ja, Gesundheit/Wundversorgung/Pflaster9,76 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Schild mit Text Transport Versand hochkant A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hackensellner, Thomas: Wärmepumpen in Haushalt, Gewerbe und IndustrieWärmepumpen in Haushalt, Gewerbe und Industrie , Grundlagen · Simulation · Auslegung , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20230314, Produktform: Kartoniert, Autoren: Hackensellner, Thomas, Seitenzahl/Blattzahl: 196, Keyword: Energieeffizienz; Energieerzeugung; Heizen; Heizung; Warmwasser; Wärmepumpenanlage; Wärmepumpensysteme; Wärmepumpentechnik; Wärmeübertragung, Fachschema: Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Technik~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Elektrotechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Energieversorgung, Fachkategorie: Technisches Handwerk~Wärmeübertragungsvorgänge~Elektrotechnik~Alternative und erneuerbare Energien und Technik~Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Thermodynamik und Wärme, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG GMBH, Länge: 241, Breite: 172, Höhe: 13, Gewicht: 482, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.